ช่วงนี้มีลูกค้าถามเราเข้ามาว่าจะเชื่อมระบบที่ใช้อยู่เข้ากับ e-Tax Invoice ยังไง ก่อนจะตัดสินใจลงทุนทำระบบ เจ้าของกิจการควรรู้ก่อนว่าสรรพากรกำหนดอะไรไว้บ้าง เพราะทางที่เลือกตอนแรก มีผลกับค่าใช้จ่ายและงานที่ต้องดูแลต่อทั้งหมดหลังจากนั้น
โพสต์นี้สรุปจากกฎหมายและเอกสารของกรมสรรพากรกับ ETDA ที่ใช้อยู่ ณ ตุลาคม 2569 แต่ละข้อมีลิงก์ไปที่ต้นฉบับ ถ้าเป็นเรื่องที่มีผลกับภาษีของกิจการ ลองเช็กกับนักบัญชีหรือสรรพากร (โทร. 1161) อีกรอบก่อนตัดสินใจ
ถ้าอยากเห็นตัวอย่างระบบจริงไปพร้อมกัน เรามีงานที่เชื่อม SAP Business One เข้ากับ e-Tax Invoice ผ่านผู้ให้บริการ ที่ใช้งานอยู่ทุกวัน
e-Tax Invoice เป็นทางเลือก กิจการยังออกเป็นกระดาษได้
ตอนนี้ยังไม่มีกฎหมายบังคับให้ทุกกิจการต้องออก e-Tax Invoice ประกาศกรมสรรพากรปี 2566 ข้อ 10 เขียนไว้ว่าผู้ประกอบการ "มีสิทธิเลือก" ทำใบกำกับภาษีเป็นข้อมูลอิเล็กทรอนิกส์หรือเป็นกระดาษก็ได้
แต่คนที่เลือกทางอิเล็กทรอนิกส์ก็มีมากขึ้น ปีงบประมาณ 2569 มีผู้ประกอบการใช้ระบบ e-Tax Invoice & e-Receipt แล้ว 22,259 ราย เพิ่มจากปีก่อน 26.90% (ปชส. 21/2569)
สรรพากรมีสองระบบ เลือกตามปริมาณเอกสาร
ข่าวของกรมสรรพากรเดือนมกราคม 2568 อธิบายไว้ตรง ๆ ว่าสองระบบนี้เหมาะกับคนละกลุ่ม
| e-Tax Invoice & e-Receipt | e-Tax Invoice by Time Stamp | |
|---|---|---|
| เหมาะกับ | กิจการที่มีใบกำกับภาษีและใบรับเยอะ หรือมีระบบงานซับซ้อน | กิจการเล็กหรือเพิ่งเริ่ม ออกใบกำกับภาษีไม่มาก |
| ใครสมัครได้ | ผู้ประกอบการจดทะเบียน VAT และผู้มีหน้าที่ออกใบรับ | ผู้ประกอบการจดทะเบียน VAT เท่านั้น |
| เอกสารที่ทำได้ | ใบกำกับภาษี ใบเพิ่มหนี้ ใบลดหนี้ ใบรับ | ใบกำกับภาษี ใบเพิ่มหนี้ ใบลดหนี้ |
| ลายมือชื่อ | ใบรับรองจาก CA ของเราเอง หรือของ Service Provider | ระบบประทับรับรองเวลาให้ ไม่ต้องมีใบรับรอง |
| ส่งข้อมูลให้สรรพากร | ส่ง XML เองหรือผ่านผู้ให้บริการ ภายในวันที่ 15 ของเดือนถัดไป | ระบบส่งให้เองเมื่อเรา CC อีเมล |
| แบบคำขอ | บ.อ.01 | ก.อ.01 |
ระบบ Time Stamp ชื่อเดิมคือ e-Tax Invoice by Email กรมสรรพากรออกประกาศฉบับใหม่ในราชกิจจานุเบกษาเมื่อ 29 มิถุนายน 2566 ให้ระเบียบเดิมของ by Email สิ้นสภาพ หน้าบริการของสรรพากรตอนนี้ใช้ชื่อ "การขอจัดทำใบกำกับภาษี โดยการประทับรับรองเวลา (Time Stamp)" แต่บางหน้าของระบบยังขึ้นชื่อเก่าอยู่ เจอทั้งสองชื่อก็คือระบบเดียวกัน
เรื่องรายได้ 30 ล้านบาท เอกสารแต่ละชิ้นพูดไม่ตรงกัน ข่าวของสรรพากรปี 2568 และคู่มือ Time Stamp บอกว่าระบบนี้ออกแบบมาสำหรับกิจการรายได้ไม่เกิน 30 ล้านบาทต่อปี แต่ในคุณสมบัติผู้ยื่นคำขอไม่มีเงื่อนไขรายได้ ตัวเลข 30 ล้านไปอยู่ในส่วน "ข้อแนะนำ" ท้ายข้อตกลง ถ้ารายได้เกิน 30 ล้านแล้วอยากใช้ Time Stamp ควรถามสรรพากรก่อน ส่วน e-Tax Invoice & e-Receipt ไม่มีเพดานรายได้
อีกข้อหนึ่งคือ เลือกได้ระบบเดียว ข้อตกลงของ Time Stamp กำหนดว่าผู้ยื่นคำขอต้องไม่ใช่กิจการที่ได้รับอนุมัติ หรืออยู่ระหว่างขออนุมัติ e-Tax Invoice & e-Receipt
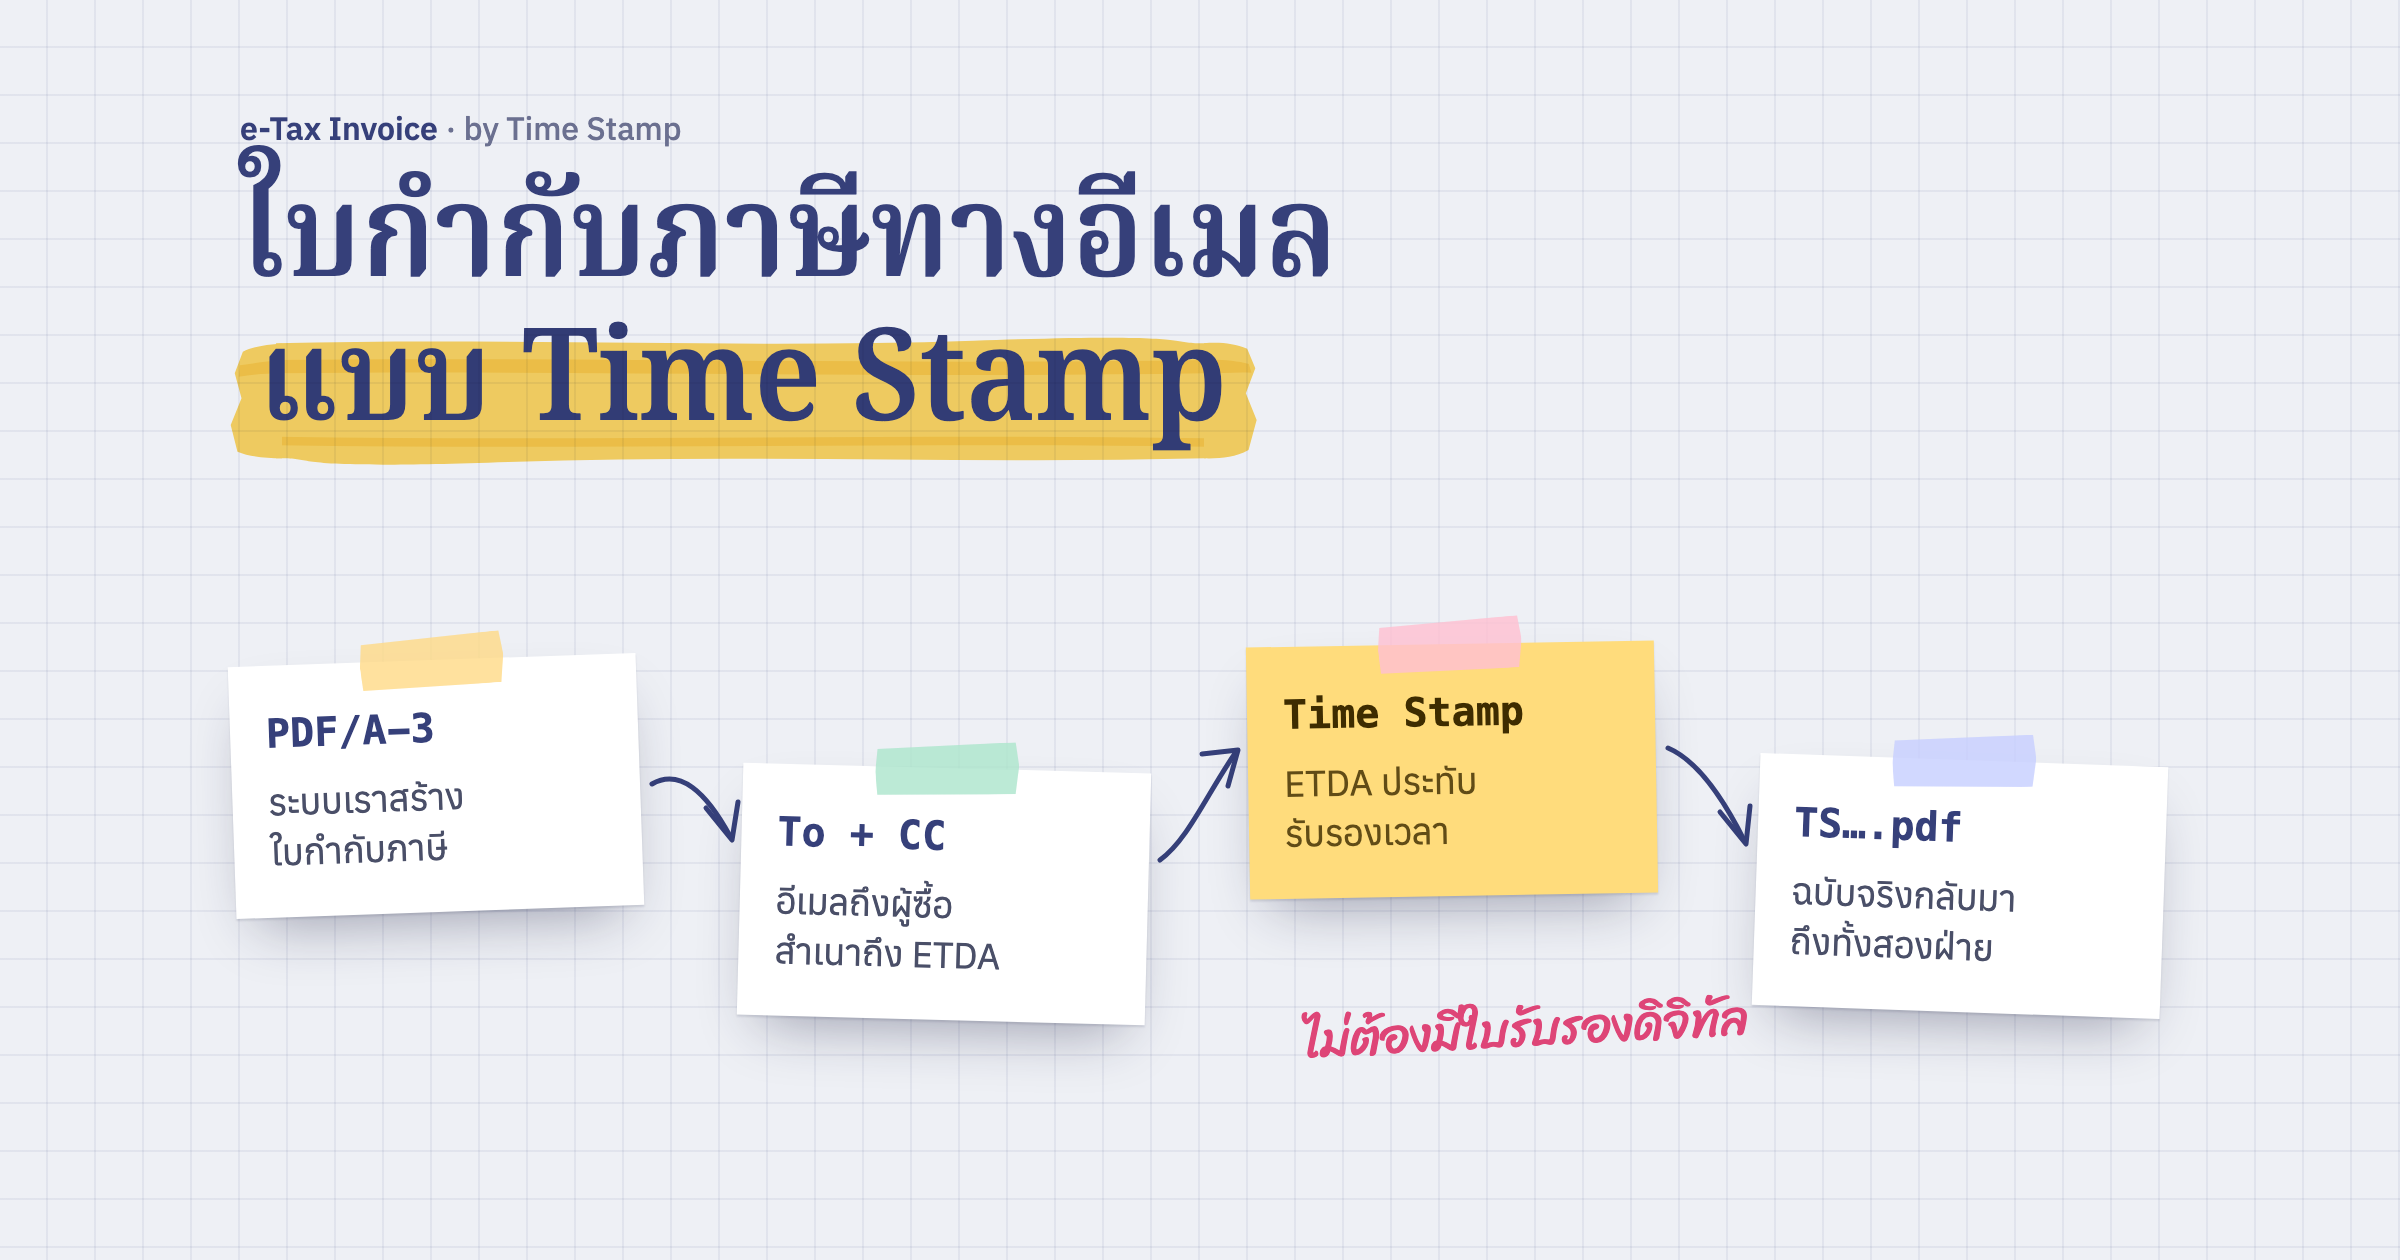
Time Stamp ส่งใบกำกับภาษีเป็น PDF ทางอีเมล
ระบบนี้ใช้ได้โดยไม่ต้องทำระบบเพิ่ม ตามคู่มือ เราทำใบกำกับภาษีเป็นไฟล์ PDF/A-3 แล้วส่งอีเมลถึงผู้ซื้อ พร้อม CC ไปที่ [email protected] ระบบจะประทับรับรองเวลาลงในไฟล์ ส่งฉบับที่ประทับแล้วกลับไปให้ทั้งผู้ซื้อและผู้ขาย และส่งข้อมูลให้สรรพากรเอง
มีกติกาที่ต้องทำตามเป๊ะ ๆ
- ใบกำกับภาษี 1 ฉบับต่อ 1 ไฟล์ ไฟล์ไม่เกิน 3 MB ห้ามใส่รหัสผ่าน
- อีเมล 1 ฉบับส่งใบกำกับภาษีได้ใบเดียว
- หัวข้ออีเมลต้องเป็นรูปแบบที่กำหนด เช่น
[12012560][INV][INV0001]ส่วนใบเพิ่มหนี้ใช้DBNและใบลดหนี้ใช้CRNตามด้วยเลขที่ใบกำกับภาษีที่อ้างถึง
ไฟล์ที่ประทับเวลาแล้ว ตรวจได้ที่ validation.teda.th ถ้าออกใบกำกับภาษีวันละไม่กี่ใบ ทางนี้ง่ายที่สุด แต่พอเอกสารเยอะขึ้น การส่งอีเมลทีละใบจะเริ่มเป็นภาระ ถ้าอยากเห็นขั้นตอนสมัครทีละขั้น และสิ่งที่ต้องคิดตอนเชื่อม Time Stamp เข้ากับระบบ ลองอ่านต่อได้ที่โพสต์เรื่อง e-Tax Invoice by Time Stamp
e-Tax Invoice & e-Receipt เข้าร่วมได้สองทาง
ตามคู่มือภาพรวมของสรรพากร ฉบับปรับปรุงพฤศจิกายน 2568 การสมัครแบ่งเป็นสองแบบ ขึ้นกับว่าใครเป็นคนลงลายมือชื่อในเอกสาร
flowchart TD
  A[ระบบของเรา<br/>ERP หรือโปรแกรมขาย] --> B{ใครลงลายมือชื่อ}
  B -->|เราเอง| C[เซ็น XML ด้วยใบรับรองจาก CA]
  C --> D[ส่งเอกสารให้ผู้ซื้อ]
  C --> E[อัปโหลด XML ให้สรรพากร<br/>ภายในวันที่ 15 ของเดือนถัดไป]
  B -->|Service Provider| F[ส่งข้อมูลให้ผู้ให้บริการ<br/>ผ่าน API หรือไฟล์]
  F --> G[ผู้ให้บริการเซ็น<br/>ส่งให้ผู้ซื้อ และนำส่งสรรพากร]
สองทางนี้ได้ผลเหมือนกันในสายตาสรรพากร ต่างกันที่ใครทำงานส่วนไหน
ลงลายมือชื่อเองด้วยใบรับรองจาก CA
ทางนี้กิจการถือใบรับรองอิเล็กทรอนิกส์ของตัวเอง และทำทุกอย่างเอง
- ใบรับรอง: ต้องเป็น Enterprise Certificate แบบ PKCS#11 เก็บใน USB Token หรือ HSM จาก CA ที่สรรพากรรับ รายชื่อ CA บนเว็บ e-Tax ตอนนี้มีสามราย กฎกระทรวงฉบับที่ 384 กำหนดให้ใช้ใบรับรองที่ผู้ให้บริการออกใบรับรองแห่งชาติรับรอง
- สมัคร: ลงทะเบียนแบบ บ.อ.01 บนเว็บ แล้วลงลายมือชื่อด้วยโปรแกรม Ultimate Sign & Viewer ของสรรพากร ไม่ต้องยื่นเอกสารกระดาษ
- สร้างเอกสาร: ระบบของเราสร้าง XML ตามมาตรฐานของ ETDA แล้วเซ็นแบบ XAdES เอกสารที่ส่งให้ผู้ซื้อจะเป็น PDF, PDF/A-3 หรือ XML ก็ได้ แต่ต้องมีลายมือชื่อดิจิทัล
- ส่งสรรพากร: อัปโหลดไฟล์ XML ทางเว็บ ไฟล์ละไม่เกิน 3 MB หรือ ZIP ไม่เกิน 3 MB ที่แตกแล้วไม่เกิน 15 MB ตามมาตรฐาน RD FP.[01-2566] ส่วนแบบ Host to Host เปิดให้เฉพาะกิจการขนาดใหญ่ในความดูแลของกองบริหารภาษีธุรกิจขนาดใหญ่ ที่ส่งข้อมูลไม่น้อยกว่า 500,000 ฉบับต่อเดือน
ข้อที่ต้องจำไว้ ประกาศปี 2566 ข้อ 11 กำหนดว่าลายมือชื่อต้องมาจากใบรับรองที่ ยังไม่หมดอายุทั้งตอนเซ็นและตอนส่งข้อมูล ถ้าเลือกทางนี้ ต้องมีคนคอยต่ออายุใบรับรองก่อนหมด
ให้ Service Provider จัดทำและนำส่งแทน
ทางนี้กิจการส่งข้อมูลเอกสารให้ผู้ให้บริการผ่าน API หรือไฟล์ตามที่ผู้ให้บริการกำหนด แล้วผู้ให้บริการเซ็น ส่งอีเมลให้ผู้ซื้อ และนำส่งสรรพากรให้ หน้า Service Provider ของสรรพากร แบ่งผู้ให้บริการเป็นสองระดับ
- ผู้ให้บริการนำส่งข้อมูล (ระดับพื้นฐาน): เราเซ็นเอกสารเองด้วยใบรับรองของเรา ผู้ให้บริการแค่นำส่งให้
- ผู้ให้บริการจัดทำและนำส่งข้อมูล (ระดับสูง): ผู้ให้บริการเซ็นด้วยใบรับรองของเขาเอง และในเอกสารต้องมีชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ให้บริการด้วย ตามประกาศปี 2566 ข้อ 8 และ 9
ผู้ให้บริการมีทั้งธนาคารและบริษัทไอที ดูรายชื่อที่สรรพากรประกาศไว้ได้สองที่ คือหน้า Service Provider บนเว็บ e-Tax และหน้ารวมผู้ให้บริการของสรรพากร ซึ่งกรองดูเฉพาะผู้ให้บริการ e-Tax ได้ ตอนที่เขียนมี 25 ราย ในจำนวนนี้มี 2 รายที่ขึ้นสถานะเพิกถอนแล้ว ก่อนเซ็นสัญญาจึงควรเช็กว่าผู้ให้บริการที่เลือกยังอยู่ในรายชื่อ
ขั้นตอนสมัครทางนี้ยาวกว่าเล็กน้อย เราลงทะเบียนบนเว็บและเลือกผู้ให้บริการ รอผู้ให้บริการตอบรับ แล้วนำแบบ บ.อ.01 กับข้อตกลงไปยื่นพร้อมเอกสารภายใน 15 วัน
แบบไหนเหมาะกับ SME
| ลงลายมือชื่อเอง | ใช้ Service Provider | |
|---|---|---|
| ค่าใช้จ่ายหลัก | ใบรับรองและ Token หรือ HSM ต่ออายุทุกปี บวกค่าพัฒนาระบบ | ค่าบริการตามที่ผู้ให้บริการคิด มักเป็นรายเดือนหรือต่อเอกสาร บวกค่าเชื่อมระบบ |
| งานที่ระบบต้องทำ | สร้าง XML ตาม ขมธอ. 3-2560 เซ็น XAdES ส่งอีเมลให้ผู้ซื้อ อัปโหลดให้สรรพากร | แปลงข้อมูลให้ตรงกับ API หรือไฟล์ของผู้ให้บริการ ที่เหลือผู้ให้บริการทำ |
| สิ่งที่ต้องดูแลเอง | ใบรับรองหมดอายุ รอบส่งรายเดือน ไฟล์ที่ถูกตีกลับ | สถานะเอกสาร ใบที่ถูกปฏิเสธ และสัญญากับผู้ให้บริการ |
| เปลี่ยนใจภายหลัง | ข้อมูลอยู่กับเราทั้งหมด | รูปแบบข้อมูลของแต่ละรายไม่เหมือนกัน ย้ายผู้ให้บริการต้องแก้ส่วนเชื่อมต่อใหม่ |
ถ้าไม่มีทีมไอทีที่จะดูแลใบรับรองและรอบส่งรายเดือน ปกติเราจะแนะนำให้ใช้ Service Provider เพราะงานส่วนที่ยากและผิดพลาดง่ายที่สุดตกไปอยู่กับผู้ให้บริการ ส่วนกิจการที่ออกเอกสารน้อยจริง ๆ และไม่อยากเชื่อมระบบ Time Stamp ก็พอแล้ว
แต่การใช้ Service Provider ไม่ได้แปลว่าฝั่งเราไม่มีงาน ในงานเชื่อม SAP ที่เราทำ เราใช้ Service Provider ฝั่งระบบของเรายังต้องแปลงเอกสารจาก ERP ส่งฉบับใหม่เมื่อมีการแก้ เลือกผู้รับอีเมล และตามใบที่ถูกปฏิเสธ รายละเอียดอยู่ในงานเชื่อม SAP Business One กับ e-Tax Invoice
เอกสารหนึ่งใบต้องมีอะไรบ้าง
ประเภทเอกสารและรหัส
ใน XML ทุกใบต้องบอกประเภทเอกสารด้วยรหัส ตามภาคผนวกของ ขมธอ. 3-2560 เวอร์ชัน 2.0
| รหัส | เอกสาร |
|---|---|
388 |
ใบกำกับภาษี |
T02 |
ใบแจ้งหนี้/ใบกำกับภาษี |
T03 |
ใบเสร็จรับเงิน/ใบกำกับภาษี |
T04 |
ใบส่งของ/ใบกำกับภาษี |
T05 |
ใบกำกับภาษีอย่างย่อ |
T06 |
ใบเสร็จรับเงิน/ใบกำกับภาษีอย่างย่อ |
80 |
ใบเพิ่มหนี้ |
81 |
ใบลดหนี้ |
T01 |
ใบรับ (ใบเสร็จรับเงิน) |
380 |
ใบแจ้งหนี้ |
T07 |
ใบแจ้งยกเลิก |
ลองไล่ดูว่าเอกสารแต่ละแบบในระบบของเราตรงกับรหัสไหน เช่น ถ้าออกใบเสร็จพร้อมใบกำกับภาษีในใบเดียว ก็คือ T03
ใบกำกับภาษีอย่างย่อ (T05, T06) ไม่ต้องแจ้งข้อมูลให้สรรพากรรายเดือน กฎกระทรวงฉบับที่ 384 ข้อ 16 ยกเว้นไว้
ข้อมูลผู้ซื้อ เลขผู้เสียภาษี 13 หลักกับรหัสสาขา 5 หลัก
ใบกำกับภาษีเต็มรูปต้องมีรายการตามมาตรา 86/4 เช่น ชื่อ ที่อยู่ และเลขประจำตัวผู้เสียภาษีของผู้ขาย ชื่อและที่อยู่ของผู้ซื้อ เลขที่เอกสาร และภาษีที่แยกออกมาให้เห็น ประกาศอธิบดีฯ เกี่ยวกับภาษีมูลค่าเพิ่ม ฉบับที่ 199 เพิ่มว่าถ้าผู้ซื้อจด VAT ต้องใส่เลขผู้เสียภาษีของผู้ซื้อ และต้องระบุสาขาของทั้งสองฝ่าย สำนักงานใหญ่ใช้ 00000
ในไฟล์ที่ส่งสรรพากร ระบบจะต่อสองค่านี้เป็นตัวเลข 18 หลัก คือเลขผู้เสียภาษี 13 หลักตามด้วยรหัสสาขา 5 หลัก ถ้าผู้ซื้อเป็นบุคคลธรรมดาใช้เลขบัตรประชาชน ชาวต่างชาติใช้เลขหนังสือเดินทาง และมีช่องสำหรับผู้ซื้อที่ไม่ให้เลขใด ๆ ด้วย ข้อมูลลูกค้าในระบบจึงต้องแยกเก็บสองค่านี้ไว้ให้ครบ
อย่างตอนที่เราทำระบบเชื่อม e-Tax ก็ต้องคิดเรื่องข้อมูลลูกค้าใน ERP ก่อนเลย เพราะถ้าเลขผู้เสียภาษีไม่ครบ รหัสสาขาว่าง หรือรหัสไปรษณีย์มีช่องว่าง เอกสารแบบนี้จะโดนตีกลับ ล้างข้อมูลลูกค้าให้เรียบร้อยก่อนเปิดใช้ จะช่วยได้มาก
ไฟล์ XML ต้องผ่านการตรวจตามมาตรฐานของ ETDA
สรรพากรตรวจ XML ทุกไฟล์ด้วย XML Schema และ Schematron ตาม ขมธอ. 3-2560 ของ ETDA ซึ่งเวอร์ชันล่าสุดคือ 2.0 ดูสถานะมาตรฐานได้ที่หน้ารายการข้อเสนอแนะมาตรฐานของ ETDA ส่วนการเซ็น XML แบบ XAdES อยู่ใน ขมธอ. 14-2560
ไฟล์สำหรับตรวจโครงสร้างดาวน์โหลดได้จากหน้าดาวน์โหลดของเว็บ e-Tax และ ETDA ก็เผยแพร่ schema ไว้ที่ GitLab ของ ETDA ด้วย ถ้าจ้างทำระบบ ลองถามทีมพัฒนาว่าตรวจไฟล์กับ schema นี้แล้วหรือยัง จะได้ไม่ไปรู้ตอนส่งจริงว่าโดนตีกลับ
PDF/A-3 กับ XML ที่ฝังในไฟล์
PDF/A-3 เป็น PDF ที่แนบไฟล์อื่นไว้ข้างในได้ จึงมักมีคนพูดถึงคู่กับ e-Tax แต่กฎของสองระบบไม่เหมือนกัน
- Time Stamp บังคับให้ใช้ PDF/A-3 เท่านั้น
- e-Tax Invoice & e-Receipt ไม่บังคับ เอกสารที่ส่งให้ผู้ซื้อเป็น PDF, PDF/A-3 หรือ XML ก็ได้ ขอแค่มีลายมือชื่อดิจิทัล ส่วนข้อมูลที่ส่งให้สรรพากรเป็น XML เสมอ
การฝัง XML ไว้ใน PDF/A-3 จึงเป็นเรื่องที่ผู้ซื้อบางรายขอ เพราะอยากเอาข้อมูลเข้าระบบของตัวเองต่อ ไม่ใช่สิ่งที่สรรพากรบังคับ ในงาน SAP ของเรา ลูกค้ากลุ่มนี้ได้ PDF/A-3 ที่ฝัง XML ส่วนลูกค้าทั่วไปได้ PDF ที่เซ็นแล้ว
ถ้าผู้ซื้อไม่อยากรับเป็นไฟล์ กฎกระทรวงฉบับที่ 384 ข้อ 15 ให้พิมพ์ออกมาส่งแทนได้ โดยระบุในเอกสารที่พิมพ์ว่าได้ส่งข้อมูลให้สรรพากรทางอิเล็กทรอนิกส์แล้ว
ส่งข้อมูลให้สรรพากรภายในวันที่ 15 ของเดือนถัดไป
กฎกระทรวงฉบับที่ 384 ข้อ 16 และประกาศปี 2566 ข้อ 11 กำหนดตรงกันว่า ต้องส่งข้อมูลใบกำกับภาษีและใบรับให้สรรพากรภายในวันที่ 15 ของเดือนถัดไป เช่น เอกสารที่ออกเดือนตุลาคม ต้องส่งให้ครบภายใน 15 พฤศจิกายน ถ้าใช้ Service Provider ผู้ให้บริการส่งให้ แต่เราควรเห็นว่าใบไหนยังค้างอยู่ก่อนถึงวันนั้น
แก้เอกสารที่ส่งไปแล้ว ใช้วิธียกเลิกและออกฉบับใหม่
เอกสารที่ส่งให้ผู้ซื้อไปแล้วแก้ทับไม่ได้ ต้องดูก่อนว่าผิดแบบไหน
ข้อมูลในเอกสารผิด เช่น ชื่อหรือที่อยู่ผู้ซื้อผิด ให้ยกเลิกแล้วออกฉบับใหม่แทน ตามกฎกระทรวงฉบับที่ 384 ข้อ 17 และประกาศปี 2566 ข้อ 6 ฉบับใหม่ต้องมี
- เลขที่ใหม่ และวันที่เป็นวันที่ออกฉบับใหม่
- ข้อความว่าเป็นการยกเลิกและออกฉบับใหม่แทนฉบับเดิม พร้อมเลขที่และวันที่ของฉบับเดิม
- เหตุผลสั้น ๆ ที่ออกฉบับใหม่
ไม่ต้องเรียกฉบับเดิมคืนจากผู้ซื้อ แต่ต้องหมายเหตุการยกเลิกไว้ในรายงานภาษีของเดือนที่ออกฉบับใหม่ ใน XML เหตุผลมีรหัสให้เลือก เช่น TIVC01 ชื่อผิด TIVC02 ที่อยู่ผิด และ TIVC99 เหตุอื่น ซึ่งต้องเขียนเหตุผลกำกับ
ราคาหรือจำนวนเปลี่ยน เช่น ลดราคา รับคืนสินค้า หรือคิดราคาต่ำไป ใช้ใบลดหนี้ (81) หรือใบเพิ่มหนี้ (80) อ้างถึงใบกำกับภาษีเดิม พร้อมรหัสเหตุผล เช่น CDNG01 ลดราคาสินค้าที่ขาย CDNG05 รับคืนสินค้า หรือ DBNG01 เพิ่มราคาสินค้า
ผู้ซื้อทำเอกสารหาย ส่งฉบับเดิมให้ใหม่ได้เลย ไม่ต้องออกใบแทน ตามประกาศปี 2566 ข้อ 7
ตรงนี้เป็นจุดที่ระบบต้องคิดไว้ตั้งแต่แรก ว่าแก้ช่องไหนแล้วต้องออกฉบับใหม่ และแก้ช่องไหนแล้วไม่ควรทำให้ผู้ซื้อได้เอกสารซ้ำ เช่น อีเมลผู้ติดต่อที่ทีมบัญชีเปลี่ยนอยู่ตลอด ส่วนรหัสเหตุผลทั้งหมดอยู่ในภาคผนวก ข.3 ของ ขมธอ. 3-2560
เก็บเอกสารไว้อย่างน้อย 5 ปี
ประมวลรัษฎากรมาตรา 87/3 ให้เก็บเอกสารไว้ไม่น้อยกว่า 5 ปี และอธิบดีกำหนดให้เก็บนานกว่านั้นได้แต่ไม่เกิน 7 ปี (ข้อหารือของสรรพากรที่อ้างมาตรานี้) กฎกระทรวงฉบับที่ 384 ข้อ 18 เพิ่มว่าต้องเก็บด้วยวิธีที่เชื่อถือได้ เปิดดูได้ และคงอยู่ในรูปแบบเดิมตอนที่จัดทำ ส่ง หรือได้รับ
พูดง่าย ๆ คือเก็บไฟล์ที่เซ็นแล้วไว้ทั้งไฟล์ ไม่ใช่เก็บแค่ข้อมูลในฐานข้อมูลแล้วค่อยสร้าง PDF ใหม่ทีหลัง ข้อนี้ใช้กับฝั่งผู้ซื้อที่ได้รับเอกสารด้วย Service Provider เก็บแทนเราได้ ตามกฎกระทรวงข้อ 12 แต่ถ้าวันหนึ่งเลิกใช้ผู้ให้บริการรายนั้น ต้องดึงไฟล์ย้อนหลังกลับมาให้ครบ
กฎที่เปลี่ยนในช่วงหลัง
- 19 สิงหาคม 2565 กฎกระทรวงฉบับที่ 384 มีผลบังคับ เป็นฐานกฎหมายใหม่ของเอกสารอิเล็กทรอนิกส์ทางภาษี ทำให้ประกาศอธิบดีฯ ฉบับที่ 15 ที่บทความเก่า ๆ มักอ้างถึง สิ้นสภาพไปแล้ว
- มิถุนายน 2566 สรรพากรออกประกาศใหม่สองฉบับ ฉบับหนึ่งสำหรับระบบที่ใช้ใบรับรองอิเล็กทรอนิกส์ อีกฉบับสำหรับระบบ Time Stamp ที่มาแทน by Email
- 2567 และ 2568 มาตรการ Easy E-Receipt ให้ลดหย่อนภาษีได้เฉพาะค่าซื้อที่มี e-Tax Invoice หรือ e-Receipt (กฎกระทรวงฉบับที่ 397 สำหรับปี 2568) ตอนที่เขียน ผมยังไม่เห็นประกาศมาตรการนี้สำหรับปี 2569
- 16 มิถุนายน 2569 ครม. เห็นชอบร่างกฎหมายขยายมาตรการให้บริษัทหักรายจ่ายค่าลงทุนและค่าบริการระบบ e-Tax Invoice & e-Receipt ได้ 2 เท่า ตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 (ปชส. 14/2569) ค่าบริการ Service Provider และค่าพัฒนาระบบเชื่อมต่อจึงอาจหักได้ 2 เท่า ลองถามนักบัญชีว่ารายจ่ายของเราเข้าเงื่อนไขไหม
ก่อนตัดสินใจพัฒนาระบบ ลองไล่เช็กลิสต์นี้
- เลือกระบบ Time Stamp หรือ e-Tax Invoice & e-Receipt ดูจากปริมาณเอกสารต่อเดือนและงบที่ตั้งไว้ ถ้าเป็นอย่างหลัง จะเซ็นเองหรือใช้ Service Provider
- ถ้าใช้ Service Provider เช็กว่าอยู่ในรายชื่อของสรรพากร ถามค่าบริการ วิธีส่งข้อมูล และวิธีดึงไฟล์ย้อนหลังออกมาถ้าเลิกใช้ ขอสเปกมาให้ทีมพัฒนาดูก่อนเซ็นสัญญา
- ไล่เอกสารที่ออกอยู่ทุกวัน ว่ามีกี่ประเภท ใบไหนเป็นใบกำกับภาษี ใบเสร็จ ใบลดหนี้ หรือใบเพิ่มหนี้ เพราะแต่ละแบบต้องทำแยกกัน
- ล้างข้อมูลลูกค้า ให้มีเลขผู้เสียภาษี 13 หลักและรหัสสาขา 5 หลักครบ และตกลงกันว่าลูกค้าบุคคลธรรมดาหรือชาวต่างชาติจะใช้ข้อมูลอะไร
- ตกลงกับทีมบัญชี ว่าแก้อะไรแล้วต้องยกเลิกและออกฉบับใหม่ และอะไรต้องเป็นใบลดหนี้หรือใบเพิ่มหนี้
- กำหนดผู้รับ ว่าใครได้อีเมล ใครเป็นสำเนา และลูกค้าที่ขอรับเป็นกระดาษจะทำยังไง
- วางคนรับผิดชอบใบที่ถูกปฏิเสธ ใครเป็นคนแก้ และจะรู้ได้ยังไง ถามทีมพัฒนาด้วยว่าถ้าการเชื่อมต่อหลุด ระบบจะไม่ส่งเอกสารใบเดียวกันซ้ำ
- ถ้าเซ็นเอง มีคนดูแลวันหมดอายุของใบรับรอง และดูว่าข้อมูลทั้งเดือนส่งครบก่อนวันที่ 15
- วางที่เก็บไฟล์ ที่เซ็นแล้วไว้อย่างน้อย 5 ปี
- ขอดูผลทดสอบก่อนเปิดใช้จริง ไฟล์ผ่านการตรวจตาม schema และผ่านระบบทดสอบของผู้ให้บริการ
หลายข้อในรายการนี้เป็นเรื่องที่อาจเจอได้จริงตอนทำระบบ อย่างตอนที่เราทำระบบเชื่อม SAP Business One เข้ากับ e-Tax Invoice ก็ต้องคิดตั้งแต่เลือกช่องทางส่งให้ลูกค้าแต่ละราย ไปจนถึงการส่งฉบับใหม่เมื่อมีการแก้เอกสาร ถ้าอยากเห็นตัวอย่าง ลองอ่านต่อที่นั่นได้ครับ
กติกา e-Tax มีรายละเอียดเยอะ และบางหน้าบนเว็บของหน่วยงานเองก็ยังไม่อัปเดต เวลาเจอบทความที่อ้างประกาศฉบับที่ 15 หรือระเบียบ by Email ปี 2560 ให้รู้ไว้ว่าเป็นข้อมูลก่อนปี 2565 ส่วนเรื่องที่มีผลกับภาษีของกิจการ ควรเช็กกับนักบัญชีหรือสรรพากรก่อนเสมอ