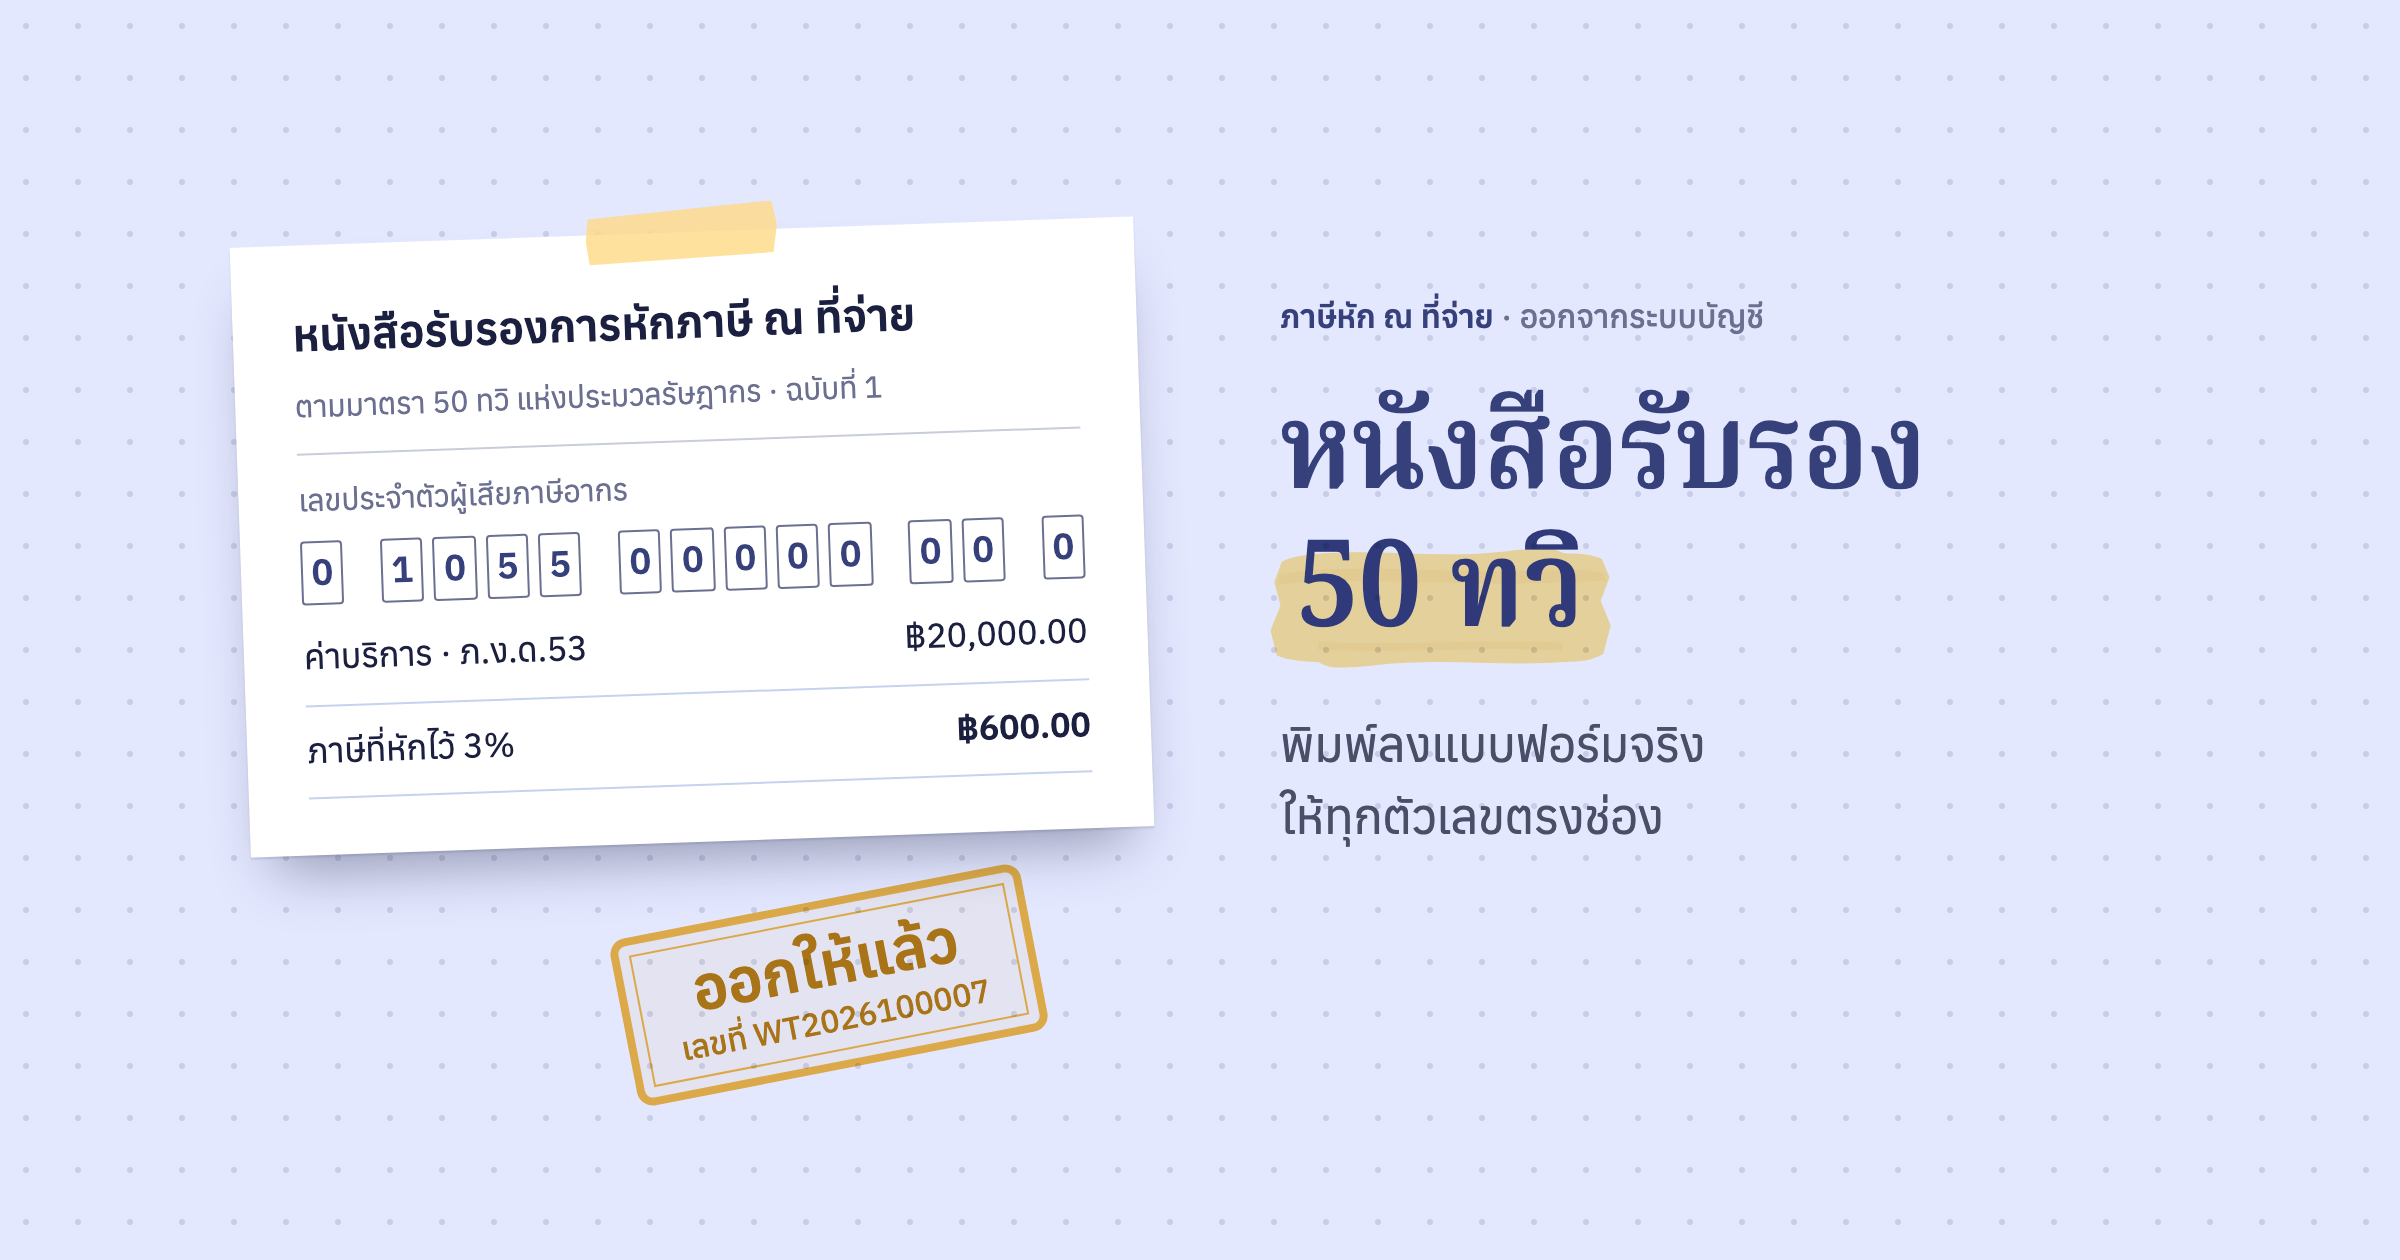
ทุกครั้งที่บริษัทจ่ายค่าบริการ ค่าเช่า หรือค่าจ้างทำของ แล้วหักภาษีไว้ บริษัทต้องให้หนังสือรับรองการหักภาษี ณ ที่จ่ายกับผู้รับเงิน ที่เรียกกันว่า 50 ทวิ ตามมาตราในประมวลรัษฎากร ผู้รับเงินใช้หนังสือนี้เป็นหลักฐานตอนยื่นภาษีของตัวเอง
กิจการเล็ก ๆ มักกรอกแบบฟอร์มของสรรพากรด้วยมือ หรือทำใน Excel แล้วพิมพ์ทีละใบ พอผู้ขายเยอะขึ้น ก็เริ่มอยากให้ระบบบัญชีออกให้ โพสต์นี้เล่าสิ่งที่ต้องคิดตอนเราทำส่วนนี้ในระบบบัญชีที่ภัทรชัย อาร์ทิซาน ทำขึ้นใช้เอง
หนังสือรับรองต้องมีอะไรบ้าง
รูปแบบของหนังสือรับรองอยู่ในประกาศอธิบดีกรมสรรพากร ฉบับที่ 62 ซึ่งมีแบบฟอร์มท้ายประกาศ ข้อมูลที่ระบบต้องมีครบก่อนออกได้มีประมาณนี้
| ส่วน | ข้อมูล |
|---|---|
| ผู้จ่ายเงิน | ชื่อ ที่อยู่ และเลขผู้เสียภาษี 13 หลักของบริษัทเรา |
| ผู้รับเงิน | ชื่อ ที่อยู่ และเลขผู้เสียภาษีของผู้ขาย |
| แบบที่ยื่น | ภ.ง.ด. ที่รายการนี้จะไปอยู่ เช่น ภ.ง.ด.3 สำหรับบุคคลธรรมดา ภ.ง.ด.53 สำหรับนิติบุคคล |
| เงินที่จ่าย | ประเภทเงินได้ วันที่จ่าย จำนวนเงิน และภาษีที่หัก พร้อมยอดภาษีเป็นตัวอักษร |
| เงื่อนไข | หัก ณ ที่จ่าย ออกภาษีให้ตลอดไป หรือออกภาษีให้ครั้งเดียว |
| ผู้ออก | ลายมือชื่อ ตราประทับ และวันที่ออก |
ประกาศให้ทำสองฉบับที่ข้อความตรงกัน ฉบับที่ 1 ผู้รับเงินแนบไปกับแบบแสดงรายการภาษีของตัวเอง ฉบับที่ 2 ผู้รับเงินเก็บไว้เป็นหลักฐาน และผู้จ่ายเงินเก็บสำเนาไว้ เผื่อต้องออกใบแทนภายหลัง ทุกฉบับต้องมีเลขลำดับ และมีเล่มที่ด้วยถ้าเย็บเป็นเล่ม
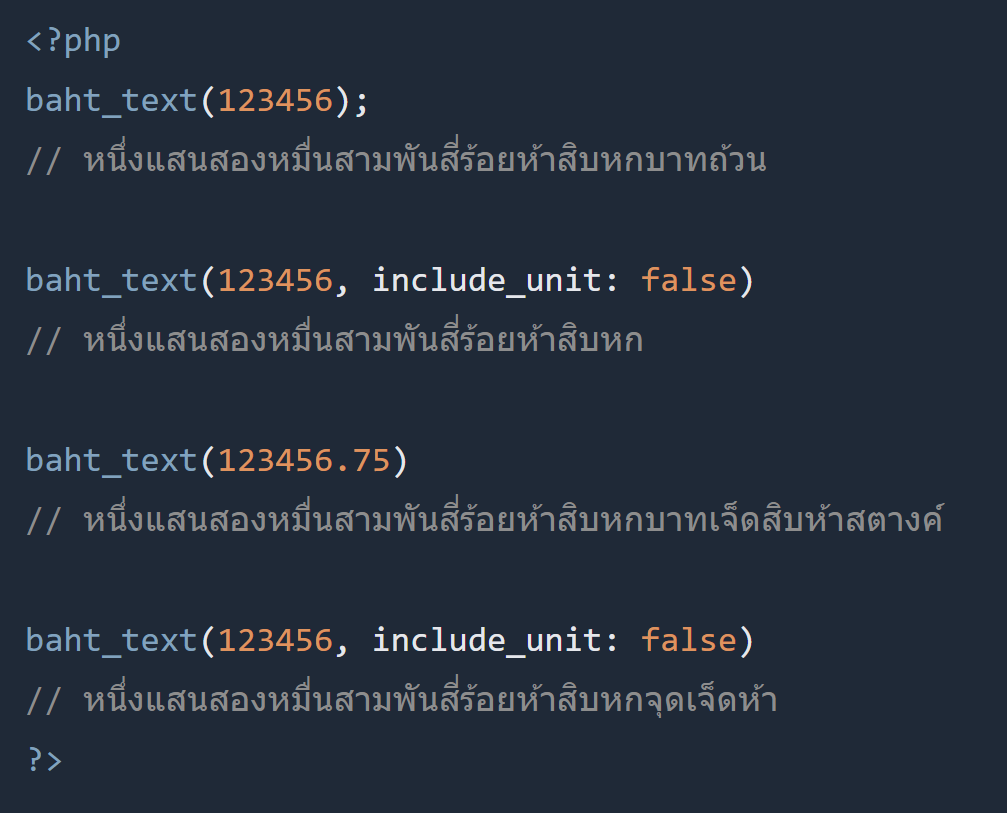
ยอดภาษีเป็นตัวอักษรเป็นจุดที่ระบบต้องทำให้ถูก วิธีแปลงตัวเลขเป็นคำอ่านเงินบาทอยู่ในแสดงค่าเงินบาทเป็นภาษาไทยใน PHP
พิมพ์ลงแบบฟอร์มจริง หรือทำหน้าตาเอง
ประกาศเปิดให้ทำหน้าตาเองได้ ขอให้มีข้อความอย่างน้อยตามแบบท้ายประกาศ ถ้าจะใช้รูปแบบอื่นที่ต่างออกไป ต้องขออนุมัติจากอธิบดีก่อน
เราเลือกพิมพ์ทับลงบนแบบฟอร์มจริงของสรรพากร เพราะผู้รับเงินและนักบัญชีของเขาเห็นแล้วรู้ทันทีว่าช่องไหนคืออะไร ไม่ต้องหาว่าหน้าตาแบบนี้ครบหรือเปล่า
สรรพากรมีแบบฟอร์มเป็น PDF ที่กรอกได้ ระบบแปลงแบบฟอร์มเปล่าเป็นภาพพื้นหลังเต็มหน้า แล้ววางตัวเลขแต่ละตัวทับลงไป ตำแหน่งของแต่ละช่องอ่านมาจากกรอบของช่องกรอกในไฟล์ PDF นั้นเอง เป็นมิลลิเมตร ตัวเลขจึงลงในกรอบที่พิมพ์ไว้พอดี ไม่ต้องกะด้วยสายตา
ลายเซ็นกับตราประทับเป็นรูปที่มีพื้นขาว ถ้าวางทับตรง ๆ พื้นขาวจะบังเส้นของแบบฟอร์ม ระบบจึงผสมรูปแบบที่ให้สีขาวกลืนไปกับกระดาษ เหลือแค่หมึกกับตรา และเส้นของแบบฟอร์มยังเห็นอยู่ข้างหลัง
ช่องเลขผู้เสียภาษี 13 หลักห่างไม่เท่ากัน
ช่องเลขผู้เสียภาษีบนแบบฟอร์มเป็นกล่องเล็ก 13 กล่อง แบ่งเป็นกลุ่ม 1-4-5-2-1 แบบเดียวกับที่เราเขียนเลขบัตรประชาชน ระหว่างกลุ่มมีช่องว่างกว้างกว่าระหว่างกล่องในกลุ่มเดียวกัน
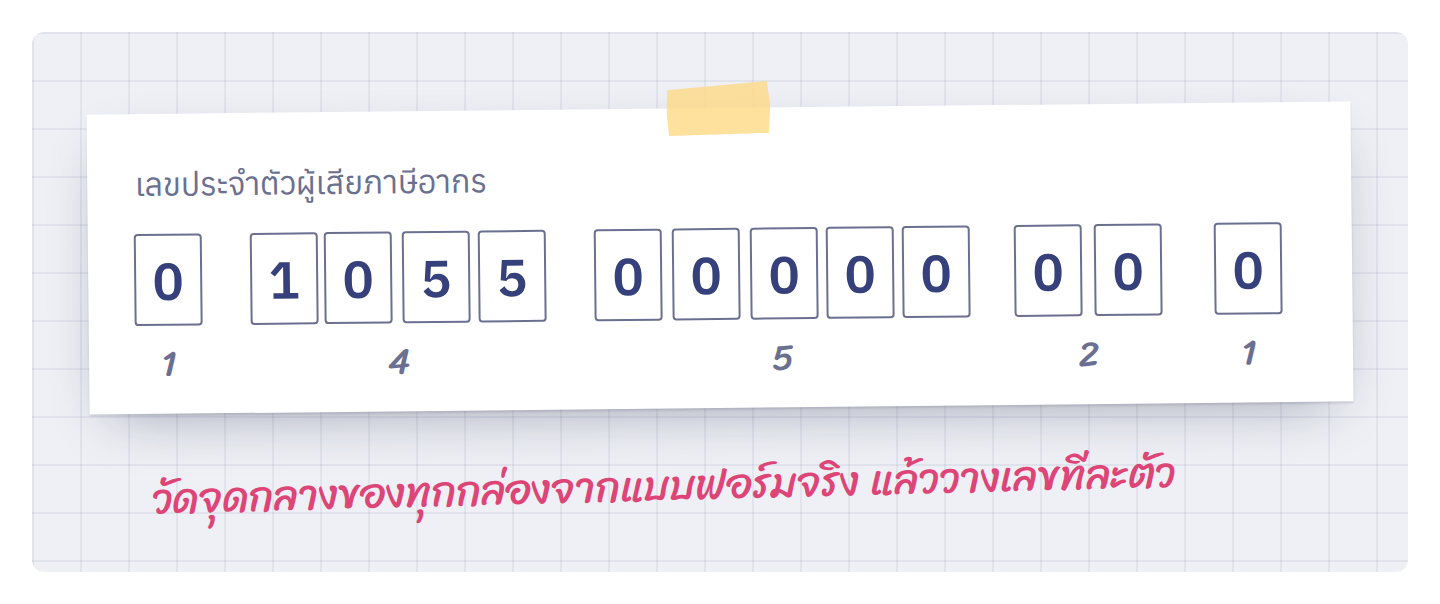
ระยะระหว่างกลุ่มกว้างกว่าระยะในกลุ่ม ถ้าแบ่งความกว้างเท่า ๆ กัน ตัวเลขจะค่อย ๆ เลื่อนออกนอกกล่อง
ถ้าเอาความกว้างทั้งแถวมาแบ่ง 13 ส่วนเท่ากัน ตัวเลขตัวแรก ๆ ยังลงกล่อง แต่ยิ่งไปทางขวายิ่งเลื่อน จนตัวท้าย ๆ ทับเส้น ระบบของเราจึงเก็บจุดกึ่งกลางของกล่องทั้ง 13 กล่องที่วัดจากแบบฟอร์ม แล้ววางเลขทีละตัวที่จุดนั้น
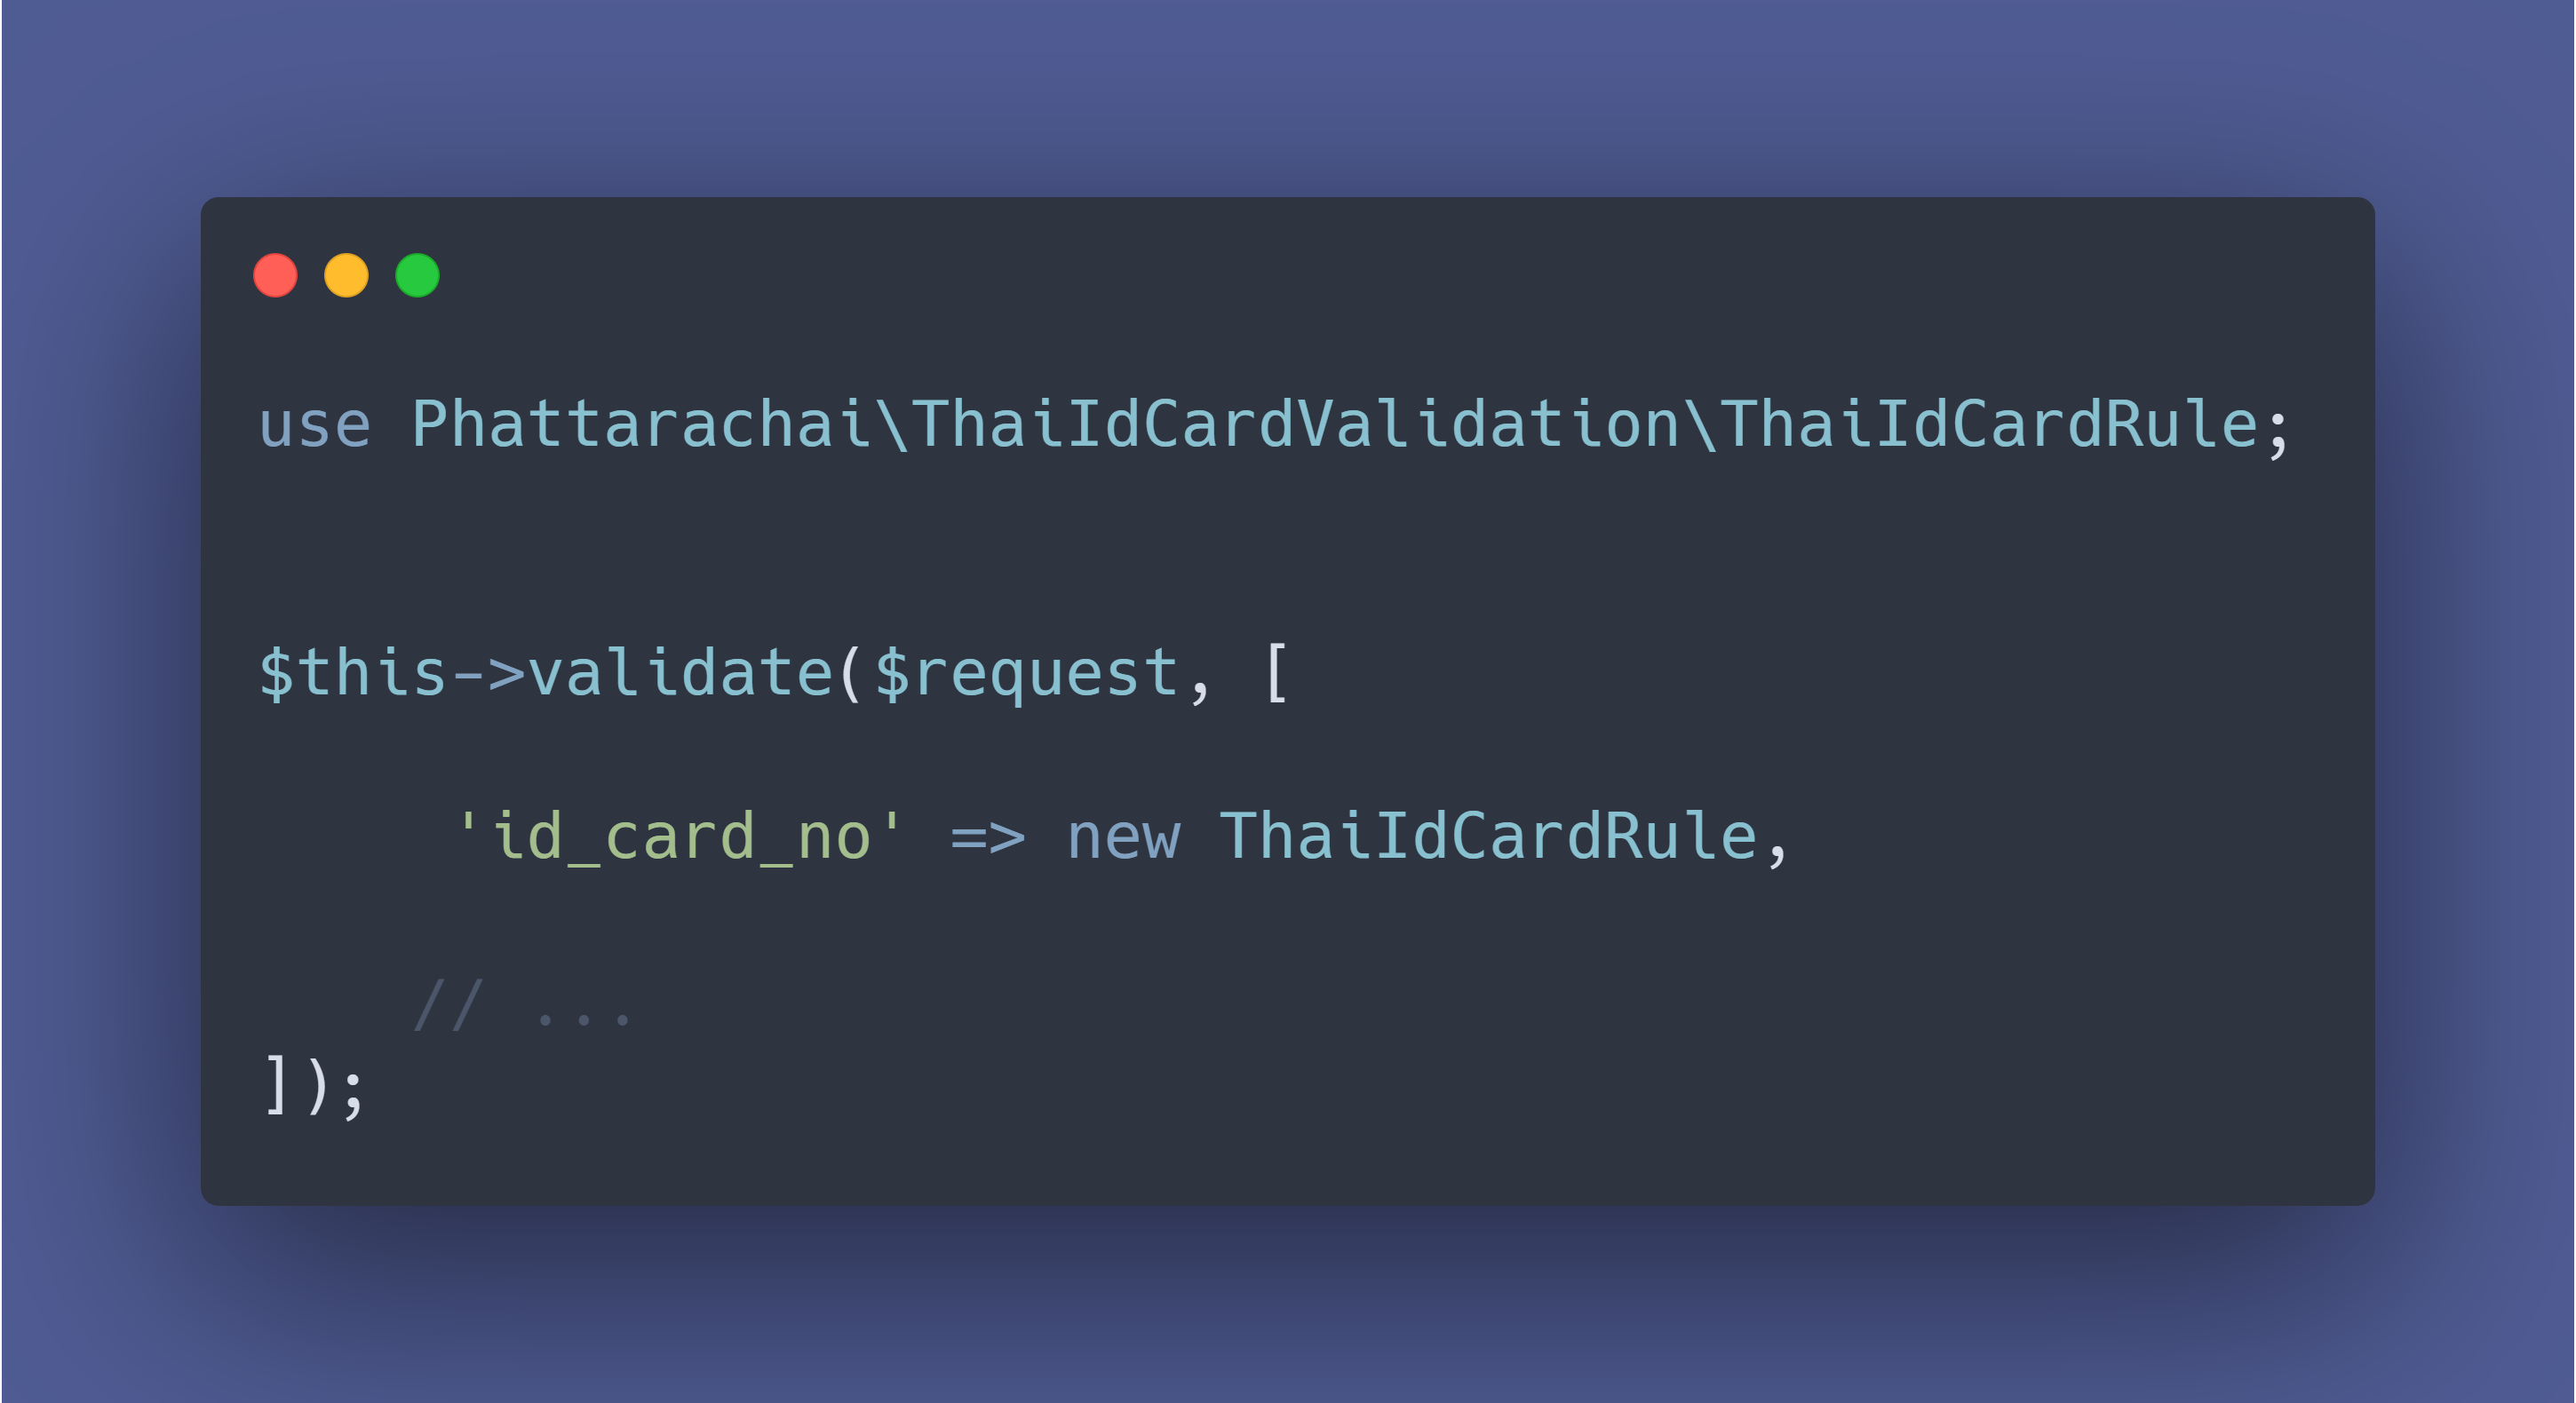
ก่อนพิมพ์ ระบบควรเช็กเลข 13 หลักด้วยหลักตรวจสอบตัวสุดท้ายด้วย เลขผู้เสียภาษีใช้วิธีคำนวณเดียวกับเลขบัตรประชาชน วิธีอยู่ในตรวจเลขบัตรประชาชนใน Laravel
เลขที่ของหนังสือออกตอนยืนยันเท่านั้น
ประกาศให้หนังสือทุกฉบับมีเลขลำดับ เราให้เลขเรียงต่อกันไม่ข้าม ตรวจย้อนหลังได้ว่าไม่มีฉบับไหนหาย ทางที่ทำให้เลขไม่ข้ามคือออกเลขตอนกดยืนยันเท่านั้น
- ฉบับร่างยังไม่มีเลขจริง ระหว่างกรอกและแก้ หนังสือใช้เลขชั่วคราว ร่างที่ทิ้งไปจึงไม่ทำให้เลขหาย
- ยืนยันแล้วจึงได้เลขถัดไป ระบบจองเลขในขั้นตอนเดียวกับการบันทึก สองคนกดพร้อมกันก็ไม่ได้เลขซ้ำ
- ลบได้เฉพาะฉบับล่าสุด ลบฉบับล่าสุดแล้วเลขนั้นกลับไปให้ฉบับถัดไปใช้ ฉบับที่อยู่ตรงกลางลบไม่ได้ ไม่อย่างนั้นเลขจะมีรู
รูปแบบเลขที่ของเราเป็นปี เดือน และลำดับที่เริ่มใหม่ทุกเดือน ตั้งให้ต่อจากเลขของโปรแกรมบัญชีที่ใช้อยู่เดิม หนังสือที่ออกจากระบบใหม่จึงต่อจากฉบับเก่าได้เลย
ค่าตั้งต้นของผู้ขายแต่ละราย
ผู้ขายรายหนึ่งมักได้รับเงินประเภทเดิมทุกเดือน เช่นค่าบริการที่หัก 3% ระบบจึงเก็บประเภทเงินได้และอัตราภาษีไว้ที่ข้อมูลผู้ขาย พอเลือกผู้ขาย ฟอร์มก็เติมให้ ส่วน ภ.ง.ด. ตั้งต้นตามประเภทของผู้รับเงิน บุคคลธรรมดาเป็น ภ.ง.ด.3 นิติบุคคลเป็น ภ.ง.ด.53
ชื่อ ที่อยู่ และเลขผู้เสียภาษีของผู้รับเงิน ระบบบันทึกลงในหนังสือตอนออก ถ้าผู้ขายย้ายที่อยู่ทีหลัง หนังสือที่ออกไปแล้วยังเป็นที่อยู่เดิมตามจริง ถ้าผู้รับเงินจด VAT สรรพากรมีบริการค้นข้อมูลผู้ประกอบการ VAT ที่ระบบเรียกได้โดยไม่ต้องขอ key ใช้ดึงชื่อจากเลขผู้เสียภาษีได้ ลดการพิมพ์ชื่อผิด
ถ้าบริษัทจ่ายเงินผ่านธนาคารด้วยบริการ e-Withholding Tax อัตราหัก ณ ที่จ่ายสำหรับรายการที่ปกติหัก 5%, 3% หรือ 2% ลดเหลือ 1% สำหรับการจ่ายตั้งแต่ 1 มกราคม 2569 ถึง 31 ธันวาคม 2570 ตามข่าวของกรมสรรพากร รายการที่จ่ายทางนี้ลองถามธนาคารและนักบัญชีว่ายังต้องออกหนังสือรับรองแบบเดิมหรือไม่
กรณีที่อาจเจอในงานจริง
- ผู้รับเงินทำหนังสือหาย ออกใบแทนจากสำเนาที่ผู้จ่ายเงินเก็บไว้ ไม่ใช่สร้างหนังสือฉบับใหม่ที่ทำให้มีการหักภาษีรายการเดียวกันสองฉบับ
- เลือก ภ.ง.ด. ผิด ห้างหุ้นส่วนที่จดทะเบียนเป็นนิติบุคคลแล้ว แต่ข้อมูลในระบบตั้งเป็นบุคคลธรรมดา จะไปอยู่ผิดแบบที่ยื่น ควรตรวจประเภทผู้ขายตั้งแต่ตอนสร้างข้อมูลผู้ขาย
- ยอดไม่ตรงกับใบแจ้งหนี้เพราะ VAT ภาษีหัก ณ ที่จ่ายคิดจากยอดก่อน VAT ยอดที่จ่ายจริงคือยอดก่อน VAT บวก VAT ลบภาษีที่หัก ระบบควรแสดงทั้งสามตัวเลขให้เห็นก่อนยืนยัน
- ตัวเลขเลื่อนจากกล่องหลังเปลี่ยนเครื่องพิมพ์ ถ้าพิมพ์จาก PDF ที่ขนาดหน้าถูก ตำแหน่งจะไม่เลื่อน แต่ถ้าเครื่องพิมพ์ตั้งย่อให้พอดีหน้า ทุกอย่างจะเล็กลง ควรพิมพ์ที่ขนาดจริง 100%
เรื่องที่ควรถามทีมพัฒนาหรือผู้ให้บริการโปรแกรม
- หนังสือที่ออกมีข้อความครบตามแบบท้ายประกาศ และพิมพ์ได้สองฉบับไหม
- เลขที่ออกตอนไหน ร่างที่ทิ้งไปทำให้เลขข้ามหรือเปล่า
- ข้อมูลผู้รับเงินบันทึกลงในหนังสือตอนออก หรืออ่านจากข้อมูลผู้ขายทุกครั้งที่พิมพ์
- ตั้งประเภทเงินได้และอัตราภาษีไว้ที่ผู้ขายได้ไหม
- ออกใบแทนจากหนังสือที่ออกไปแล้วได้ไหม